Freelance en société : comment investir sa trésorerie en Bourse ?
Par Mohamed · Publié le 13 octobre 2026 · 9 min de lecture
Quand on travaille en freelance, on cherche d'abord à augmenter son chiffre d'affaires, négocier un meilleur TJM et sécuriser ses prochaines missions.
Avec le temps, certains consultants accumulent plusieurs dizaines de milliers d'euros de trésorerie sur leur compte professionnel. Une fois la réserve nécessaire à l'activité constituée, une question se pose : que faire du surplus ?
En SASU, EURL ou SARL, il est possible d'investir une partie de cette trésorerie, y compris en Bourse. Comment procéder ? Quelles plateformes choisir ? Quelles démarches prévoir ? Et surtout, quelle fiscalité s'applique ?
1. Pourquoi investir la trésorerie de sa société ?
Prenons l'exemple d'un consultant IT en SASU. Son activité génère environ 150 000 € de chiffre d'affaires par an et, après plusieurs années, sa société dispose de 100 000 € de trésorerie.
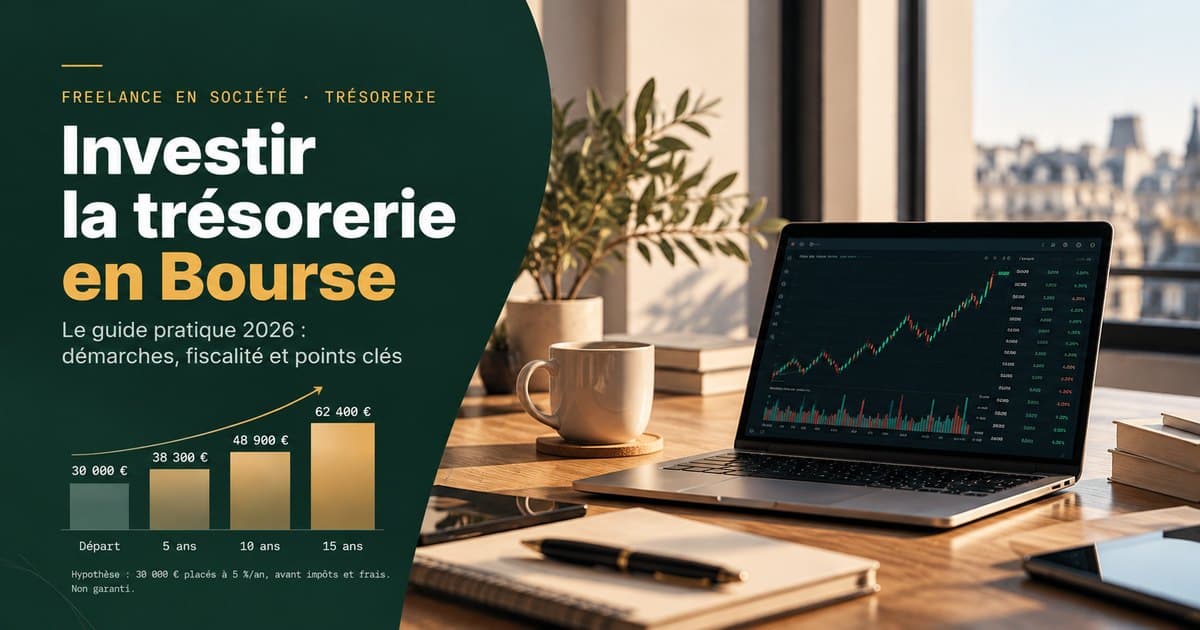
Il veut garder assez de liquidités pour payer ses charges, ses impôts et faire face à une éventuelle période d'intercontrat. Mais il estime qu'une partie de cet argent peut être placée sur plusieurs années. Il décide d'investir 30 000 €.
| Durée | Capital estimé (hypothèse : 5 % par an) |
|---|---|
| 5 ans | 38 300 € |
| 10 ans | 48 900 € |
| 15 ans | 62 400 € |
Ces montants sont calculés avant impôts et frais. Ce ne sont pas des prévisions : les marchés financiers peuvent aussi faire perdre de l'argent.
L'idée est simple : faire travailler une partie de la trésorerie disponible pour constituer progressivement un patrimoine financier au sein de sa société.
2. Avant d'investir : combien garder de côté ?
Avant de placer quoi que ce soit, il faut savoir combien la société doit garder disponible. Une approche simple consiste à mettre de côté :
- les impôts et charges à venir (IS, TVA, cotisations) ;
- plusieurs mois de rémunération et de frais fixes, pour traverser un intercontrat ;
- une marge pour les imprévus.
Seul l'argent dont la société n'aura pas besoin avant plusieurs années devrait aller en Bourse.
Pour cette réserve de court terme, des solutions plus prudentes existent : compte à terme, compte courant rémunéré ou contrat de capitalisation pour personne morale. Cet article se concentre sur la partie placée en Bourse.
3. Comment investir en Bourse depuis sa SASU ou son EURL ?
Une société ne peut pas ouvrir de PEA : ce compte est réservé aux particuliers. Elle peut en revanche ouvrir un compte-titres ordinaire pour personne morale, souvent appelé « CTO société ».
Ce compte permet notamment d'investir dans :
- des actions françaises ou internationales ;
- des ETF, qui suivent des indices boursiers ;
- des obligations ;
- des fonds d'investissement.
L'argent investi reste la propriété de la société. Le dirigeant gère les placements dans le cadre de ses pouvoirs, mais il ne s'agit pas de son patrimoine personnel.
À l'ouverture, prévoyez en général : les statuts à jour, un extrait Kbis récent, une pièce d'identité du dirigeant, l'identification des bénéficiaires effectifs et un compte bancaire au nom de la société.
4. Quelles banques et plateformes choisir ?
Toutes les plateformes de Bourse n'acceptent pas les sociétés. Voici trois pistes à examiner.
Saxo Banque. Saxo propose un compte-titres société ouvert aux SAS, SASU, SARL, EURL et sociétés civiles, avec un large accès aux marchés. Point d'attention : l'offre société affiche un dépôt initial minimum de 100 000 €. Elle ne convient donc pas à un consultant qui veut commencer avec 10 000 ou 20 000 €.
Interactive Brokers. Ce courtier ouvre aussi des comptes aux sociétés, entièrement en ligne, avec accès à de nombreux marchés internationaux. Contrairement à Saxo, il n'impose aucun dépôt minimum pour ouvrir un compte société : il suffit de fournir un dossier complet. C'est donc une option accessible pour démarrer avec 10 000 ou 20 000 €. Les frais de courtage sont bas et il n'y a pas de droits de garde.
En contrepartie, l'interface et les relevés sont en anglais, et il n'y a pas de document fiscal français prêt à l'emploi. Votre expert-comptable aura donc davantage de travail à la clôture : parlez-en avec lui avant d'ouvrir le compte.
Votre banque professionnelle. Certaines banques proposent des comptes-titres pour personnes morales, avec des conditions et des frais très variables. C'est souvent la solution la plus simple pour les relevés, mais rarement la moins chère.
Pour comparer, regardez :
- les frais de courtage et de change ;
- les éventuels droits de garde ou frais d'inactivité ;
- le dépôt minimum ;
- la qualité des relevés transmis à l'expert-comptable.
5. Le numéro LEI : une démarche indispensable
C'est sans doute la formalité la moins connue. Une société qui achète ou vend des titres cotés doit disposer d'un LEI (Legal Entity Identifier) : un identifiant international unique des entreprises qui interviennent sur les marchés financiers. Sans LEI, le courtier ne peut pas exécuter vos ordres.
En France, on l'obtient auprès de l'Insee, via son service officiel LEI France (lei-france.insee.fr). La démarche est simple : créer un espace, identifier sa société avec son numéro SIREN, compléter les informations et régler les frais.
À titre indicatif, tarifs affichés par l'Insee en octobre 2026 :
- première certification : 120 € HT ;
- renouvellement annuel : 50 € HT.
Le LEI doit être renouvelé chaque année. Sans renouvellement, il expire et ne peut plus servir pour les transactions qui l'exigent. Le renouvellement est possible jusqu'à six semaines avant la date d'expiration. Les tarifs à jour sont toujours consultables sur le site LEI France.
Attention aux sites aux noms proches qui proposent le même service plus cher : seul le site lei-france.insee.fr est celui de l'Insee.
6. Le formulaire américain W-8BEN-E : à quoi sert-il ?
Autre document fréquent à l'ouverture d'un compte-titres société : le W-8BEN-E. Ce formulaire américain identifie les entreprises étrangères qui perçoivent des revenus de source américaine, comme des dividendes d'actions américaines.
Pourquoi est-ce important ? Par défaut, les États-Unis prélèvent en général 30 % à la source sur les dividendes versés à l'étranger. Grâce à la convention fiscale franco-américaine, une société française peut, sous conditions, bénéficier d'un taux réduit, généralement 15 % pour un investissement de portefeuille.
Le W-8BEN-E sert à documenter le statut de la société et à demander ce taux réduit. Il est transmis au courtier, pas à l'administration américaine. Beaucoup de courtiers l'intègrent directement dans la procédure d'ouverture.
Combien de temps est-il valable ? Contrairement au LEI, renouvelé chaque année, le W-8BEN-E reste en général valable jusqu'au 31 décembre de la troisième année civile suivant sa signature, sauf changement de situation. Un formulaire signé en octobre 2026 reste ainsi normalement valable jusqu'au 31 décembre 2029.
À ne pas confondre avec le W-8BEN, destiné aux particuliers.
7. Quelle fiscalité pour les investissements d'une SASU ?
La fiscalité d'un compte-titres société n'a rien à voir avec celle d'un compte-titres personnel. Pour une société à l'impôt sur les sociétés (IS), les gains financiers s'ajoutent simplement au résultat de l'entreprise.
Les taux d'IS en 2026. Le taux normal est de 25 %. Une PME peut bénéficier d'un taux réduit de 15 % sur ses premiers 42 500 € de bénéfice, à trois conditions : un chiffre d'affaires inférieur à 10 millions d'euros, un capital entièrement libéré et détenu au moins à 75 % par des personnes physiques. La loi de finances pour 2026 n'a modifié ni ces taux ni ce seuil. Attention : si le bénéfice de votre activité dépasse déjà 42 500 €, vos gains financiers seront taxés à 25 %.
Exemple. Une SASU réalise une plus-value de 5 000 € sur la vente d'actions. Au taux de 25 %, l'impôt est de 1 250 €. Il reste 3 750 € dans la société.
Et les régimes fiscaux avantageux des sociétés ? Certains régimes prévoient une fiscalité particulière sur les dividendes ou les plus-values tirés de participations dans d'autres entreprises. Le régime mère-fille, par exemple, suppose de détenir au moins 5 % du capital de la société. Ces régimes ont des conditions précises et ne concernent généralement pas un freelance qui achète quelques actions pour placer sa trésorerie : dividendes et plus-values sont alors intégrés au résultat imposable de la société.
Le piège fiscal des ETF. Pour une société à l'IS, la plupart des fonds et ETF sont taxés chaque année sur leur hausse de valeur, même s'ils ne sont pas vendus (article 209-0 A du Code général des impôts). Il existe des exceptions pour certains fonds, qui doivent notamment être investis en permanence à au moins 90 % en actions de sociétés européennes, entre autres conditions. Un ETF « Monde » classique est donc généralement concerné. Avant d'acheter un ETF depuis sa SASU, mieux vaut vérifier son traitement fiscal avec son expert-comptable.
Et les actions détenues en direct ? La plus-value n'est imposée qu'au moment de la vente. Les dividendes, eux, sont imposés l'année où ils sont perçus.
Les dividendes étrangers. Quand un dividende a subi une retenue à la source à l'étranger, celle-ci peut en principe donner lieu à un crédit d'impôt imputable sur l'IS, dans certaines limites. Là encore, le traitement est à valider avec l'expert-comptable.
8. Quelles obligations comptables et déclaratives ?
Les placements de la société doivent être intégrés à sa comptabilité et à sa déclaration de résultat. À chaque clôture, l'expert-comptable a besoin :
- des relevés du compte-titres ;
- du détail des achats et des ventes ;
- des dividendes et intérêts perçus ;
- des frais payés ;
- de la valeur du portefeuille à la date de clôture.
Le traitement dépend des produits détenus (actions, ETF, obligations…), d'où l'importance de choisir un établissement qui fournit des relevés clairs.
Et le formulaire 3916 pour un compte à l'étranger ? Cette déclaration vise les particuliers, les associations et les sociétés non commerciales (comme les sociétés civiles). Les sociétés commerciales — SAS, SASU, SARL, EURL — n'ont en principe pas à la déposer, même si leur compte-titres est ouvert à l'étranger. Cela ne dispense évidemment pas la société de comptabiliser et de déclarer les revenus et résultats de ses placements.
Le bon réflexe : prévenir son expert-comptable dès l'ouverture du compte, et pas au moment du bilan.
9. Investir via sa société ou se verser des dividendes ?
C'est la vraie question. Investir depuis la société permet de placer davantage au départ, mais l'argent devra un jour être imposé une seconde fois pour en sortir.
Prenons une SASU qui dispose de 10 000 € de trésorerie, après paiement de l'IS. Depuis le 1er janvier 2026, la flat tax (ou PFU) sur les dividendes est de 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux.
| Option 1 : distribuer puis investir personnellement | Option 2 : investir via la SASU | |
|---|---|---|
| Trésorerie disponible après IS | 10 000 € | 10 000 € |
| Flat tax 31,4 % | − 3 140 € | Pas de distribution immédiate |
| Capital investi | 6 860 € | 10 000 € |
| Propriétaire de l'argent | Le dirigeant | La société |
| Imposition des gains | Flat tax à la revente (ou avantages du PEA) | IS sur les gains, puis flat tax si l'argent est distribué |
Option 2 : environ 46 % de capital en plus au départ. Ce capital supplémentaire travaille pendant des années. Mais les 10 000 € et leurs gains appartiennent toujours à la société. Pour récupérer cet argent à titre personnel, il faudra le distribuer et payer la flat tax à ce moment-là. Par exemple, 1 000 € de gain deviennent 850 € après IS à 15 %, puis environ 583 € une fois distribués.
Option 1 : moins de capital, mais plus de souplesse. L'argent est à vous, et vous pouvez utiliser un PEA personnel : jusqu'à 150 000 € de versements et, après 5 ans, des gains exonérés d'impôt sur le revenu (les prélèvements sociaux restent dus).
Flat tax ou barème ? La flat tax s'applique par défaut. Selon votre situation, vous pouvez opter pour le barème progressif de l'impôt sur le revenu ; cette option vaut alors pour l'ensemble de vos revenus du capital de l'année.
Attention en EURL ou en SARL. Si vous êtes gérant majoritaire, la part des dividendes qui dépasse 10 % du capital social (augmenté des primes d'émission et des sommes laissées en compte courant d'associé) est soumise aux cotisations sociales, et pas seulement à la flat tax. Le calcul ci-dessus vaut donc surtout pour une SASU.
Il n'existe pas de solution meilleure dans tous les cas. Tout dépend de la durée de placement, du rendement, des produits choisis et de vos besoins personnels de revenus. Beaucoup de freelances combinent les deux.
Conclusion : la trésorerie, un levier à piloter
Quand on est freelance, développer son patrimoine ne passe pas seulement par un meilleur TJM ou davantage de missions. Une fois l'activité stabilisée, la gestion de la trésorerie devient un sujet à part entière.
Les étapes clés : définir la réserve de sécurité, choisir le bon support (placement prudent ou Bourse), ouvrir un compte-titres société, obtenir son LEI et, surtout, anticiper la fiscalité avec son expert-comptable — en particulier sur les ETF.
Et vous, en tant que freelance en société, avez-vous déjà investi une partie de votre trésorerie ? Plutôt actions, ETF, immobilier ou placements sans risque ?
Retrouvez sur Freeling nos prochains articles consacrés à la vie des consultants freelances IT & Finance.
Cet article est informatif et ne constitue pas un conseil personnalisé en investissement, en fiscalité ou en comptabilité. Les chiffres cités sont ceux en vigueur en octobre 2026 et peuvent évoluer. Tout investissement en Bourse comporte un risque de perte en capital.
Sécurisez vos prochaines missions
Une trésorerie se construit mission après mission. Créez votre profil et découvrez les missions qui correspondent à votre expérience. Votre profil reste anonyme.
Créer mon profil gratuitement